O caso do Banco Master tornou-se um dos episódios mais emblemáticos dos últimos anos quando o assunto é gestão, governança, risco e reputação empresarial. Embora envolva o setor financeiro, suas lições extrapolam o universo bancário e se aplicam diretamente a empresas de todos os portes e segmentos, especialmente aquelas em crescimento acelerado.
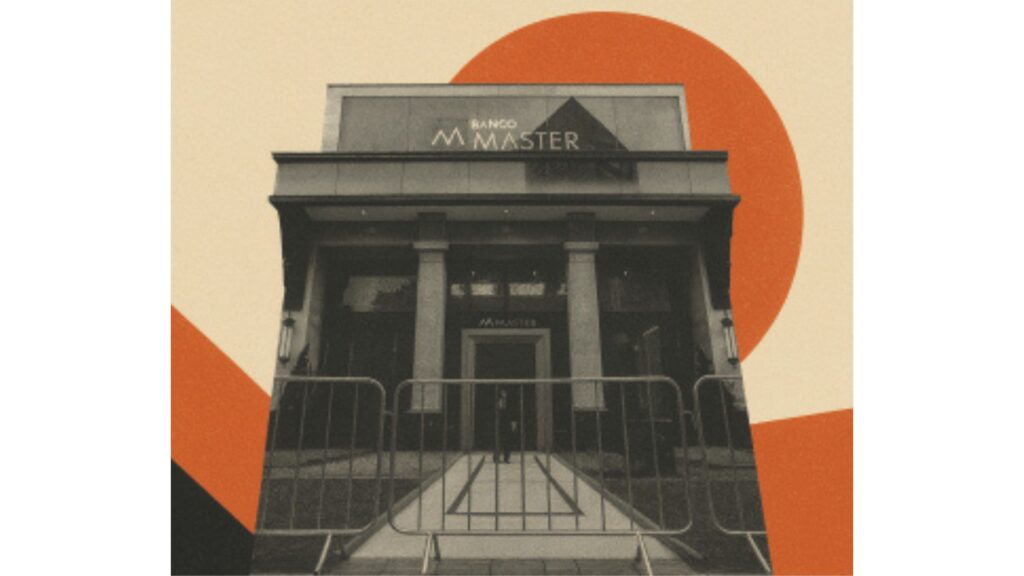
À primeira vista, o Banco Master parecia seguir uma trajetória comum a muitas empresas brasileiras: crescimento rápido, expansão da base de clientes e oferta de produtos atrativos. O problema é que, por trás desse crescimento, havia fragilidades estruturais de gestão, que só se tornaram visíveis quando a confiança do mercado começou a ruir.
O início: crescimento acelerado e estratégia agressiva
Nos anos que antecederam a crise, o Banco Master adotou uma estratégia de expansão baseada principalmente na captação agressiva de recursos, oferecendo produtos financeiros com rendimentos acima da média do mercado. Para o cliente, essa estratégia parecia vantajosa; para o banco, significava crescimento rápido da base de recursos sob gestão.
Em termos administrativos, esse tipo de estratégia é comum em empresas que buscam escala rápida. No entanto, ela exige um nível elevado de controle de riscos, governança, transparência e qualidade dos ativos. Quando uma empresa cresce puxada por promessas financeiras mais atraentes que as da concorrência, ela assume automaticamente compromissos mais caros e mais sensíveis à perda de confiança.
No caso do Banco Master, surgiram questionamentos sobre como esses recursos estavam sendo alocados, se os ativos possuíam qualidade suficiente para sustentar o custo de captação e se os controles internos eram adequados para acompanhar a complexidade crescente das operações.
A crise ganhou contornos públicos quando começaram a circular informações sobre operações financeiras suspeitas, cessões de carteira questionáveis e possíveis inconsistências nos registros de ativos. A partir desse momento, o que era um problema interno de gestão transformou-se em um problema de confiança sistêmica.
Em mercados baseados em confiança, como o financeiro, a reputação funciona como um ativo invisível, porém decisivo. Quando ela é colocada em dúvida, os efeitos são imediatos: investidores buscam resgatar recursos, parceiros recuam e reguladores intensificam a supervisão.
Em novembro de 2025, o Banco Central decretou a liquidação extrajudicial do Banco Master, encerrando suas operações. Esse movimento sinalizou ao mercado que os problemas identificados não eram pontuais, mas estruturais. A partir daí, o foco passou a ser o ressarcimento de investidores, o impacto sobre o Fundo Garantidor de Créditos (FGC) e a investigação das responsabilidades envolvidas.
Com a liquidação, as investigações se aprofundaram. Autoridades passaram a apurar possíveis crimes como gestão fraudulenta, manipulação de ativos, organização criminosa e lavagem de dinheiro. O caso ganhou ainda mais visibilidade quando surgiram conexões com figuras conhecidas do mercado empresarial e disputas jurídicas que chegaram ao Supremo Tribunal Federal.
Independentemente do desfecho judicial, o dano reputacional já estava consolidado. O nome Banco Master passou a ser associado a risco, insegurança e falhas de governança. Em termos empresariais, isso representa a destruição de um ativo que leva anos para ser construído e pode ser perdido em poucos meses.
O que empresas de qualquer setor podem aprender com esse caso
Embora o Banco Master seja uma instituição financeira, os erros cometidos são comuns a empresas de diversos setores, especialmente startups, empresas familiares e negócios em expansão acelerada. A seguir, destacam-se as principais lições administrativas do caso.
1. Crescimento sem estrutura é risco, não sucesso
Um dos maiores equívocos empresariais é confundir crescimento de volume com crescimento saudável. No caso do Banco Master, a expansão da captação não foi acompanhada por uma estrutura de governança, controles internos e gestão de riscos compatíveis. Empresas que crescem rápido precisam, simultaneamente, fortalecer:
-
-
Processos internos
-
-
-
Sistemas de controle
-
-
-
Capacidade de análise de dados
-
-
-
Tomada de decisão baseada em informação confiável
-
2. Governança não é burocracia, é proteção
A ausência ou fragilidade de governança aparece repetidamente em crises empresariais. Governança não significa apenas conselhos formais ou regras complexas, mas clareza de responsabilidades, separação de funções, transparência e prestação de contas.
No Banco Master, as suspeitas de decisões concentradas, estruturas pouco claras e falta de supervisão eficaz indicam que a governança não acompanhou o crescimento do negócio. Em qualquer empresa, isso cria ambiente propício a erros, conflitos de interesse e decisões mal avaliadas.
3. Dados e controles precisam refletir a realidade
Outro aprendizado central é a importância de sistemas e informações confiáveis. Empresas que operam com dados incompletos, atrasados ou distorcidos acabam tomando decisões baseadas em percepção, não em realidade. Quando os números não refletem o que realmente acontece, gestores perdem a capacidade de:
-
-
Avaliar riscos
-
-
-
Antecipar problemas
-
-
-
Ajustar rotas
-
No setor financeiro, isso é fatal. Em outros setores, é apenas uma questão de tempo até que o problema se torne visível.
4. Reputação é um ativo estratégico
O caso Banco Master mostra que reputação não é apenas uma questão de marketing. Ela influencia diretamente:
-
-
Captação de recursos
-
-
-
Relacionamento com clientes
-
-
-
Parcerias estratégicas
-
-
-
Reação do mercado em momentos de crise
-
Empresas que negligenciam comunicação, transparência e gestão de crise pagam um preço elevado quando algo dá errado. Em situações críticas, o silêncio ou a comunicação tardia tende a agravar o problema.
5. Compliance e controle não são custo, são investimento
Muitas empresas veem compliance, auditoria e controles internos como despesas que reduzem a margem. O caso Banco Master demonstra o oposto: a ausência desses mecanismos pode levar à destruição total do negócio. Empresas bem administradas tratam compliance como parte da estratégia, não como obrigação externa. Isso vale para bancos, indústrias, empresas de serviços e negócios criativos.
Conectando o caso à realidade das empresas brasileiras
No Brasil, é comum encontrar empresas que crescem apoiadas em relações pessoais, decisões centralizadas e controles informais. Esse modelo pode funcionar por algum tempo, mas se torna insustentável à medida que o negócio cresce.
O Banco Master é um exemplo extremo, mas ilustra um padrão recorrente: quando a complexidade do negócio supera a capacidade de gestão, a crise deixa de ser uma possibilidade e passa a ser uma probabilidade. Empresas que desejam crescer de forma sustentável precisam investir cedo em:
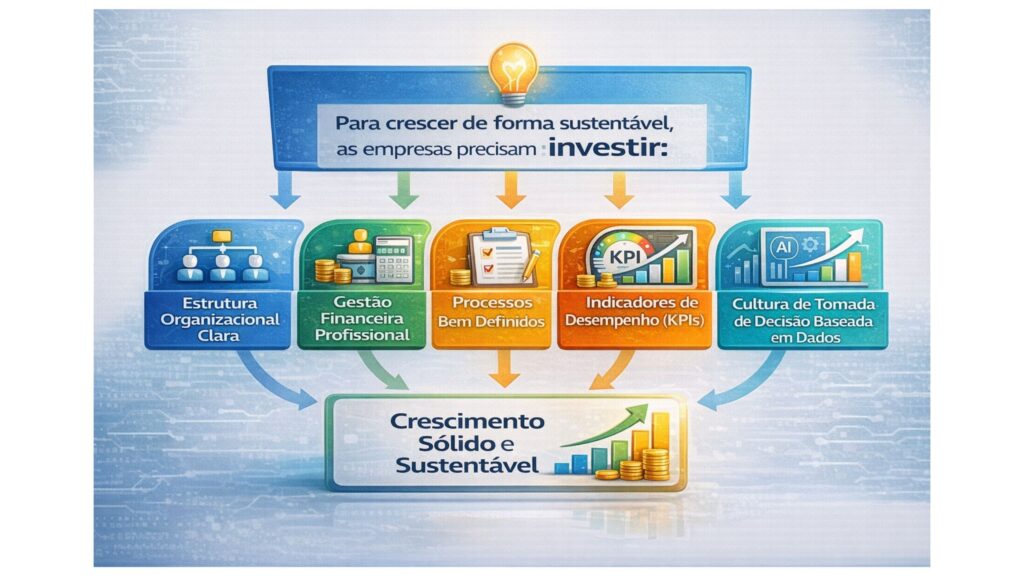
O caso do Banco Master não deve ser analisado apenas como um escândalo financeiro, mas como um caso de ética e transparência. Surgiu questionamentos severos sobre a integridade de práticas internas, controles de compliance e a relação entre instituições financeiras, reguladores e autoridades públicas no Brasil.
Caso Banco Master: Ética e Transparência no Relacionamento com o Cliente
Para além de um episódio financeiro, o caso do Banco Master deve ser analisado como um alerta contundente sobre a importância da ética e da transparência no relacionamento com clientes. A crise evidenciou que estratégias baseadas em crescimento acelerado e ofertas financeiras atrativas, quando não acompanhadas de informações claras sobre riscos, estrutura de governança e qualidade dos ativos, fragilizam a confiança elemento central em qualquer relação empresarial.
Do ponto de vista ético, transparência não se limita ao cumprimento de normas regulatórias ou à existência de códigos de conduta formais. Ela se manifesta, principalmente, na forma como a empresa comunica seus produtos, riscos e limites ao cliente, garantindo que as decisões sejam tomadas de maneira consciente e informada. Quando há assimetria de informação ou omissão relevante, o cliente é exposto a riscos que não consegue avaliar plenamente, o que compromete a integridade da relação comercial.
O caso reforça que ética empresarial exige coerência entre discurso e prática. Promessas de rentabilidade, solidez ou segurança precisam estar alinhadas à realidade operacional da empresa. Caso contrário, o impacto não se restringe a perdas financeiras, mas atinge diretamente a reputação, a credibilidade e a sustentabilidade do negócio no longo prazo.
Para empresas de qualquer setor, a principal lição é clara: transparência com o cliente não é um diferencial competitivo, mas um pilar estratégico. Organizações que priorizam comunicação clara, governança sólida e respeito ao cliente constroem relações mais duradouras, reduzem riscos reputacionais e fortalecem sua posição no mercado. O caso do Banco Master demonstra que a ausência desses princípios pode comprometer toda a trajetória de uma empresa, independentemente do seu porte ou ritmo de crescimento.